
資料中心效率評級與混合冷卻:每一 MW 的算力及資本成本
資料中心效率的經濟價值,要放在可售算力與資本投入中判斷。相同接電容量下,配電與冷卻耗損較低,理論上能留下更多 IT 負載空間;但提高效率若需要大量改造,或新增冷卻容量長期閒置,也可能拉長資本回收。
機房設計原本就必須在可用性、機櫃密度、供電與散熱之間取捨。AI 工作負載提高部分機櫃的密度,既有設備卻未必同時汰換,讓「何時改造、改多少、保留哪些能力」成為實際資本配置問題。下文的歐盟評級制度與混合冷卻產品,分別影響比較方法及設計選項,兩者不能直接合併成訂單預測。
這條線索值得追蹤,是因為效率若進入客戶合約、許可或融資條件,就可能改變設備採購與營運成本。研究時應先區分可量測的能力、制度要求及真正的現金效果,再判斷供應商是否取得定價權。
圖中先把輸入功率分成 IT 負載與支援它的冷卻、配電耗損,再分開看風冷與液冷的熱移除路徑。這說明機房為何不能把接電 MW 全部當成可售算力,也把既有 rack 保留、局部改造與整體效率接到同一個容量問題。
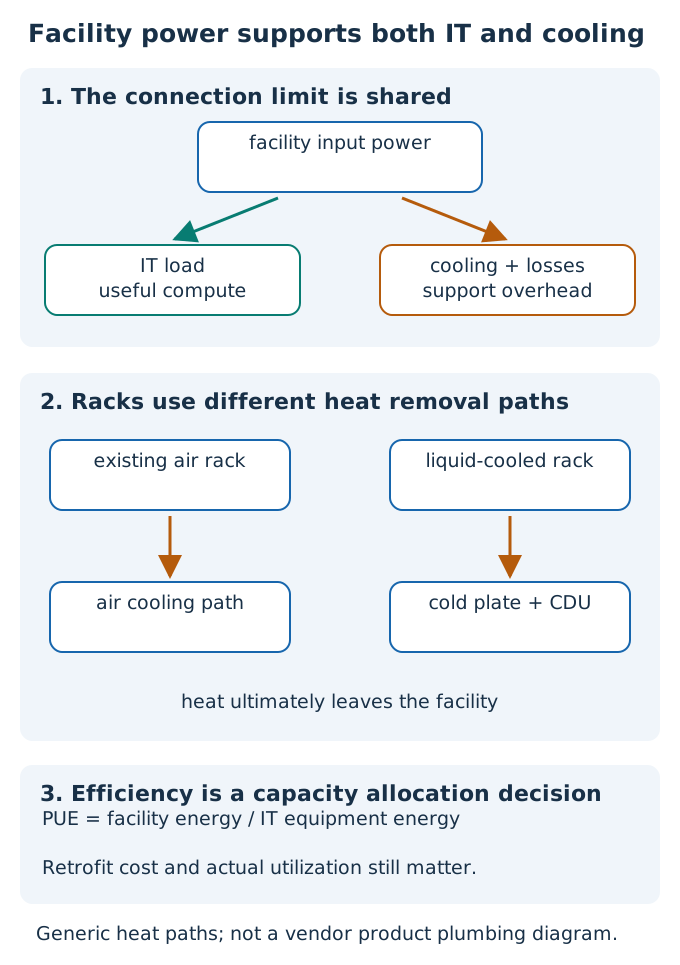
圖:作者整理的一般機房功率與熱路徑,非特定廠商產品管路圖。PUE 以相同量測期間的能源比計算;上半部為功率分配示意,不混用不同期間的數據。熱路徑與計量邊界參考:U.S. DOE — Best Practices Guide for Energy-Efficient Data Center Design,2024。
標籤先改變比較方式,門檻才會跟上
歐盟執委會在 2026 年 9 月 21 日提出共同評級制度,範圍涵蓋 IT 裝置功率超過 500 kW 的個別資料中心。評級不只看能源與水的實際使用,也納入廢熱再利用、潔淨能源與配合電網調整負載的能力;首批標籤預計在 2027 年出現。
這不是突然冒出的 ESG 要求。2023 年重訂的 Energy Efficiency Directive 已要求大型機房申報,2024 年的 delegated regulation也列出能源消耗、IT power utilization、溫度設定、廢熱利用、用水與再生能源等資料。這次多了一層可比較的評級,讓原本留在營運團隊內部的數字,有機會進入地方政府、客戶與資金提供者的決策。
目前不能把它寫成強制淘汰低效率機房。新規仍有兩個月審查期,最低效能標準也只在諮詢階段,歐盟預計到 2027 年第二季才提出正式方案。執委會的研究說明很清楚:規則還要檢查技術可行性與經濟比例性。現階段實際新增的是透明度,以及未來設定門檻的資料基礎。
PUE 少 0.1,可能同時省電與釋放容量
用一個假設算例看經濟性會比較直觀。若 IT 負載固定 100 MW,PUE 從 1.30 降到 1.20,整座機房的輸入功率會從 130 MW 降到 120 MW。假設全年維持相同負載,少掉的 10 MW 相當於 87.6 GWh;以每 MWh 80 歐元估算,一年約少 700 萬歐元電費。這不是任何公司的預測,也沒有計入利用率、電價合約與改造支出。
更有價值的情況,是既有接電容量不變。降低冷卻與配電耗損後,原本被 overhead 佔用的 MW 可以轉給 IT load,收入不只來自省電,也可能來自多放幾個 rack。反過來,如果 PUE 變好只是因為 IT 利用率上升,整體耗電仍可能增加;所以歐盟同時看水、廢熱與電網服務,比只公布一個漂亮的 PUE 更合理。
混合冷卻在解一個資本配置問題
Schneider Electric 在 9 月 23 日發布 WCDU,可以和這個變化放在一起看。它把 coolant distribution unit 接到既有 fan wall,讓同一個 data hall 同時保留風冷與液冷。公司公布的規格是單機最高 3.5 MW、最多 20 台協同,對應 30 至 40 MW 的資料廳,並預計 10 月起在部分市場出貨。
我不會把產品發布直接當成歐盟訂單,也不會把公司宣稱的效率改善當成已完成的現場驗證。它比較有意義的地方,是讓客戶不必在工作負載確定前,把整座機房一次改成全液冷。舊 rack 可以繼續使用風冷,高密度 AI rack 再逐步接上液冷;如果 GPU 世代、rack density 或客戶組合改變,未使用的冷卻容量較不容易變成 stranded capital。
對設備商來說,單賣 CDU 很容易進入規格與價格競爭。比較可能留下利潤的,是把配電、冷卻、感測與 DCIM 控制串起來,持續量測同一套評級需要的資料,再用軟體和服務改善營運。但這仍是我的推論。Schneider 必須證明新產品進入實際專案後,資料中心相關營收、毛利與服務收入一起增加;同樣的檢查也適用於 Vertiv、台達電等供應商,不能因為產業需要更高效率,就先假設每家公司都有定價權。
觀察重點:評級能否從報告進入合約
最強的反方是,2027 年標籤最後只成為一張粗略的揭露表。大型客戶仍優先看可用容量與 uptime,地方政府沒有把評級連到許可,銀行也沒有反映在融資條件,那麼新增的量測與改造支出就不會形成持續的利潤池。另一個風險是,多家設備商很快提供相容方案,硬體毛利被標準化吃掉。
接下來我會看三件事:歐盟最後採用哪些評級區間、最低效能標準是否真的落地,以及 colocation 合約是否開始把 PUE、用水、廢熱利用或負載彈性寫進價格與服務條款。對個別供應商,還要看到出貨後的產品組合、毛利與現金回收,才能從「有需求」走到「留得住利潤」。
這條線索的研究價值,在於資料中心的競爭單位正在從「拿到多少 MW」,往「每一 MW 能留下多少算力與現金流」移動。